काठमाण्डौं — कुनै समय विदेशमा रहेका आफन्तसँग कुरा गर्न प्रतिमिनेट सयौँ रुपैयाँ खर्चनु पर्दथ्यो। तर आज समय बदलिएको छ। इन्टरनेटको एउटा ‘डाटा प्याक’ लिएपछि मेसेन्जर, ह्वाट्सएप र भाइबर जस्ता ओटीटी (Over-the-Top) एपमार्फत घण्टौँ भिडियो कल गर्न सम्भव भएको छ। प्रयोगकर्ताका लागि यो वरदान सावित भए पनि नेपालका ठूला दूरसञ्चार सेवा प्रदायक नेपाल टेलिकम र एनसेलका लागि भने यो गम्भीर चुनौती बनेको छ।
पछिल्लो वित्तीय प्रतिवेदनहरूका अनुसार नेपालका दूरसञ्चार कम्पनीहरूको कुल आम्दानीमा भ्वाइस कल (परम्परागत टेलिफोन सेवा) को हिस्सा तीव्र गतिमा घटिरहेको छ।
समस्या के हो?
इन्टरनेटमा आधारित OTT (ओभर-द-टप) सेवाहरूको विस्तारसँगै परम्परागत टेलिकम उद्योगको आम्दानी संरचना नै बदलिन थालेको छ। WhatsApp, Messenger, Viber र Skype जस्ता एपहरूले इन्टरनेट डेटा प्रयोग गरेर निःशुल्क वा अत्यन्त सस्तो दरमा कल, म्यासेजिङ र भिडियो सेवा दिन थालेपछि टेलिकम कम्पनीको परम्परागत आम्दानी मोडेल दबाबमा परेको हो।
यसअघि टेलिकम सेवा पूर्ण रूपमा “प्रयोगमा आधारित” आम्दानी संरचनामा निर्भर थियो। प्रयोगकर्ताले गरेको प्रत्येक भ्वाइस कल, पठाएको प्रत्येक एसएमएस र विशेषगरी अन्तर्राष्ट्रिय कलबाट कम्पनीले प्रत्यक्ष आम्दानी आर्जन गर्दथ्यो। यसले टेलिकम व्यवसायलाई स्थिर र पूर्वानुमानयोग्य बनाएको थियो।
तर OTT सेवाको आगमनसँगै यो संरचना क्रमश भत्किँदै गएको छ। अहिले प्रयोगकर्ताले सञ्चार सेवाका लागि छुट्टै शुल्क तिर्दैनन् बरु इन्टरनेट डेटा खरिद गरेर सोही माध्यमबाट असीमित कल र म्यासेजिङ गर्दछन्। यसले सञ्चार सेवाको लागतलाई लगभग शून्यमा झारेको छ र “प्रति कल आम्दानी” बाट “डेटा उपभोगमा आधारित आम्दानी” तर्फ बजारलाई धकेलेको छ।
यस परिवर्तनले टेलिकम कम्पनीहरूमा बहुआयामिक असर देखिएको छ। उच्च मार्जिन भएका भ्वाइस र एसएमएस सेवाहरू OTT द्वारा प्रतिस्थापित भएका छन् जसले प्रत्यक्ष रूपमा आम्दानी घटाएको छ। अर्कोतर्फ प्रयोगकर्ताको सञ्चार गतिविधि बढे पनि त्यसअनुसार आम्दानी नबढ्ने अवस्था सिर्जना भएको छ किनभने अधिकांश प्रयोगकर्ता सस्तो वा अनलिमिटेड डेटा प्याकेजमा निर्भर छन्।
यस्तै टेलिकम कम्पनीहरूले ठूलो लगानी गरेर निर्माण गरेको नेटवर्कमाथि OTT सेवा सञ्चालन भइरहे पनि त्यसबाट हुने आर्थिक मूल्य OTT प्लेटफर्मतर्फ सरेको छ। प्रयोगकर्ताको समय, एङ्गेजमेन्ट र डिजिटल गतिविधि OTT एपहरूमा केन्द्रित हुँदा टेलिकम कम्पनीहरू केवल “डेटा बोक्ने माध्यम” मा सीमित हुने जोखिम बढेको छ।
यससँगै मूल्य निर्धारणमा टेलिकमको नियन्त्रण पनि कमजोर भएको छ। पहिले जस्तो शुल्क संरचना निर्धारण गरेर आम्दानी बढाउने क्षमता अब सीमित हुँदै गएको छ किनभने प्रयोगकर्ताको रोजाइ OTT प्लेटफर्मतर्फ स्पष्ट रूपमा सरेको छ।
यसरी हेर्दा समस्या केवल नयाँ प्रविधिको आगमन होइन यो टेलिकम उद्योगको परम्परागत व्यापार मोडेलमाथि आएको संरचनात्मक चुनौती हो जसले उद्योगलाई आधारभूत रूपमा रूपान्तरण गर्न बाध्य बनाइरहेको छ।
किन घट्दैछ टेलिकम आम्दानी?
OTT सेवाको विस्तारसँगै टेलिकम कम्पनीहरूको आम्दानी घट्नु एकल कारणको परिणाम होइन यो बहु कारक (multi-factor) संरचनात्मक परिवर्तन हो।
पहिलो, प्रतिस्थापन प्रभाव (Substitution Effect)
इन्टरनेटमा आधारित WhatsApp, Messenger, Viber जस्ता एपहरूले परम्परागत भ्वाइस कल र एसएमएसलाई प्रत्यक्ष प्रतिस्थापन गरेका छन्। पहिले अन्तर्राष्ट्रिय कल टेलिकम कम्पनीहरूको उच्च आम्दानी स्रोत थियो जहाँ प्रति मिनेट महँगो शुल्क लाग्दथ्यो। अहिले प्रयोगकर्ताले सोही सेवा OTT एपमार्फत निःशुल्क वा न्यून लागतमा प्रयोग गर्न थालेपछि त्यो सेग्मेन्टबाट आउने आम्दानी लगभग खुम्चिएको छ। यसले विशेषगरी डायस्पोरा निर्भर बजारमा ठूलो असर पारेको छ।
दोस्रो, मूल्य संरचनाको विघटन (Pricing Disruption)
टेलिकम सेवा अझै पनि “usage-based billing” मा आधारित छ जति प्रयोग त्यति शुल्क। यसको विपरीत OTT सेवाले “flat, data-driven model” प्रयोग गर्दछन् जहाँ प्रयोगकर्ता एकपटक डेटा किनेपछि असीमित कल र म्यासेजिङ गर्न सक्दछन्। यसले सञ्चार सेवाको marginal cost लगभग शून्यमा झारिदिन्छ। यस्तो अवस्थामा टेलिकम कम्पनीले मूल्य प्रतिस्पर्धा गर्न सक्दैन किनभने उनीहरूको लागत संरचना (network CAPEX, spectrum, maintenance) उच्च हुन्छ। परिणामत उच्च शुल्क लिन खोज्दा प्रयोगकर्ता OTT तर्फ सर्दछन् र सस्तो बनाउँदा आम्दानी घट्छ, दुवै अवस्थामा घाटा।
तेस्रो, नेटवर्क रेभेन्यु असन्तुलन (Network vs Revenue Mismatch)
टेलिकम कम्पनीहरूले अरबौं लगानी गरेर नेटवर्क पूर्वाधार (tower, spectrum, backbone) निर्माण गर्दछन् । तर सोही नेटवर्क प्रयोग गरेर OTT प्लेटफर्महरूले सेवा दिन्छन् र प्रयोगकर्ताको ध्यान तथा डिजिटल गतिविधिबाट मूल्य सिर्जना गर्दछन्। टेलिकमलाई केवल डेटा ट्राफिकबाट सीमित आम्दानी हुन्छ जबकि OTT ले विज्ञापन, subscription र ecosystem मार्फत उच्च मूल्य क्याप्चर गर्दछ। यसले “cost bearer vs value capturer” बीचको असन्तुलन बढाउँछ। टेलिकम अपरेटरहरूको दाबी नेटवर्कमा लगानी हामी तर आम्दानी OTT यही असमानतामा आधारित छ।
चौथो, प्रयोगकर्ता व्यवहार परिवर्तन (User Behaviour Shift)
स्मार्टफोनको तीव्र विस्तार, सस्तो डेटा प्याकेज र एप इकोसिस्टमको सहज पहुँचले प्रयोगकर्ताको सञ्चार बानी पूर्ण रूपमा परिवर्तन गरिदिएको छ। अब प्रयोगकर्ता “call गर्ने” होइन, “app खोल्ने” व्यवहारतर्फ सरेका छन्। ग्रुप च्याट, भिडियो कल, भ्वाइस नोट, फाइल सेयरिङ यी सबै एउटै प्लेटफर्ममा उपलब्ध भएपछि परम्परागत भ्वाइस कलको उपयोगिता घटेको छ। विशेषगरी युवा पुस्ता टेलिकम भ्वाइस सेवाबाट लगभग पूर्ण रूपमा OTT मा माइग्रेट भइसकेको देखिन्छ।
यी चार कारकले संयुक्त रूपमा टेलिकम कम्पनीको उच्च मार्जिन सेवा (voice, SMS) लाई क्षीण बनाएका छन्। परिणामस्वरूप आम्दानी संरचना “high-value per usage” बाट “low-value high-volume data” मा सर्दै गएको छ जसले कुल आम्दानीमा गिरावट र नाफामा संकुचन ल्याइरहेको छ।
तथ्यले के देखाउँछ?
नेपालको टेलिकम बजारमा देखिएको पछिल्लो वित्तीय प्रवृत्तिले संरचनात्मक परिवर्तनलाई स्पष्ट संकेत गर्दछ । परम्परागत रूपमा भ्वाइस र एसएमएसमा आधारित आम्दानीमा निर्भर रहेका प्रमुख अपरेटरहरू Nepal Telecom र Ncell दुवैको कुल आम्दानी पछिल्ला वर्षहरूमा दबाबमा देखिन्छ।
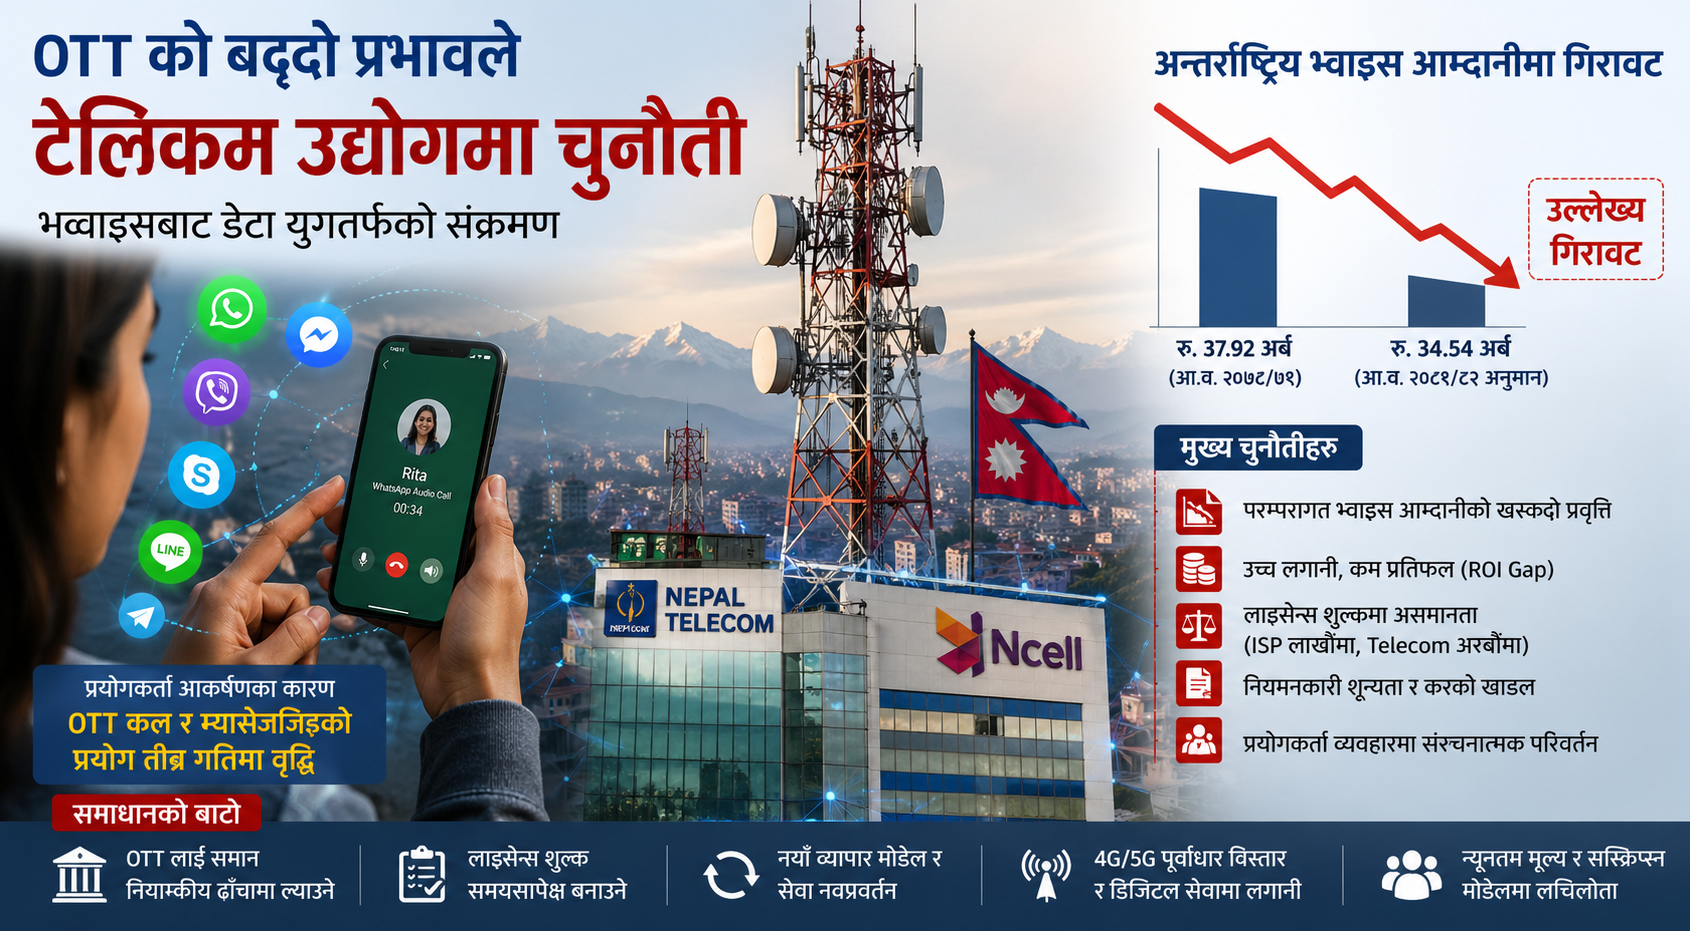
नेपाल टेलिकमको तथ्यांक हेर्दा २०७५/७६ मा ३६.८७ अर्ब रुपैयाँ रहेको कुल आम्दानी २०७६/७७ मा घटेर ३४.६२ अर्बमा झर्यो। त्यसपछि केही वर्ष उतारचढाव देखिए पनि २०७८/७९ मा ३७.९२ अर्ब पुगेको आम्दानी पुन घट्दै २०८०/८१ मा ३४.५६ अर्ब र २०८१/८२ मा ३४.५४ अर्बमा सीमित भएको छ। समग्र ट्रेन्ड स्थिरभन्दा घट्दो देखिन्छ जसले दीर्घकालीन दबाब संकेत गर्दछ।
निजी क्षेत्रको प्रमुख अपरेटर एनसेलमा गिरावट अझ स्पष्ट छ। २०७५/७६ मा ५५.२८ अर्ब रहेको आम्दानी लगातार घट्दै २०७६/७७ मा ४६.७७ अर्ब, २०७७/७८ मा ४०.२२ अर्ब, २०७८/७९ मा ३९.५ अर्ब हुँदै २०८०/८१ मा ३४.०६ अर्ब र २०८१/८२ मा ३२.५४ अर्बमा झरेको छ। यो निरन्तर घट्दो रेखाले बजारको आम्दानी आधार संकुचित हुँदै गएको देखाउँछ।
यी तथ्यांकहरूले दुईवटा स्पष्ट संकेत दिन्छन्। पहिलो, टेलिकम कम्पनीहरूको परम्परागत उच्च मार्जिन सेवा भ्वाइस र एसएमएस बाट आउने आम्दानी क्रमश खुम्चिँदै गएको छ। दोस्रो, कुल आम्दानीमा उल्लेख्य वृद्धि नदेखिए पनि नेटवर्क प्रयोग (विशेषगरी डेटा ट्राफिक) भने तीव्र रूपमा बढिरहेको छ।
अर्थात् प्रयोगकर्ताको गतिविधि बढ्दै जाँदा पनि त्यसबाट उत्पन्न हुने प्रत्यक्ष आम्दानी समान अनुपातमा बढिरहेको छैन। सञ्चारको खपत OTT प्लेटफर्मतर्फ सरेको छ जबकि टेलिकम कम्पनीहरूको आम्दानी संरचना त्यसअनुसार अनुकूलन हुन सकेको छैन। यही अन्तरले समग्र राजस्वमा दबाब सिर्जना गरेको देखिन्छ।
नेपालमा प्रभाव
नेपालको दूरसञ्चार क्षेत्र अहिले मौलिक परिवर्तनको चरणमा छ। WhatsApp, Messenger जस्ता OTT प्लेटफर्महरूको तीव्र विस्तारले वर्षौंदेखि स्थिर रहेको टेलिकम आम्दानीको आधारलाई कमजोर बनाइरहेको छ।
१. परम्परागत आम्दानीको ‘मेरुदण्ड’ भत्किँदै
नेपालका टेलिकम कम्पनीहरूका लागि अन्तर्राष्ट्रिय आगमन कल (International Incoming Call) सबैभन्दा उच्च नाफा दिने खण्ड थियो। वैदेशिक रोजगारीमा रहेका नेपालीहरूले घरमा फोन गर्दा विदेशी अपरेटरले नेपाली कम्पनीलाई तिर्ने ‘टर्मिनेसन शुल्क’ वैदेशिक मुद्रा आर्जनको महत्वपूर्ण स्रोत मानिन्थ्यो।
तर OTT सेवाको विस्तारसँगै यो संरचना तीव्र रूपमा खस्किएको छ। अहिले प्रयोगकर्ताले सीधै एपमार्फत कल गर्न थालेपछि अन्तर्राष्ट्रिय भ्वाइस ट्राफिक उल्लेख्य रूपमा घटेको छ। यसले टेलिकम कम्पनीको उच्च मार्जिन आम्दानी आधारलाई लगभग निष्क्रिय बनाउँदै लगेको छ।
२. भ्वाइसबाट डाटातर्फ सिफ्ट: अवसरभन्दा बढी चुनौती
भ्वाइस सेवाबाट हुने आम्दानी खुम्चिँदै जाँदा टेलिकम कम्पनीहरू बाध्यतावश डेटा केन्द्रित मोडेलतर्फ सर्दैछन्। तर यो रूपान्तरण सतही रूपमा देखिएजस्तो सहज छैन यसले आम्दानी संरचनालाई कमजोर बनाउँदै लगेको छ।
पहिलो, भ्वाइस सेवामा प्रति मिनेटको आधारमा उच्च मार्जिन सुनिश्चित हुन्थ्यो। प्रत्येक कल प्रत्यक्ष आम्दानीमा रूपान्तरण हुन्थ्यो र नाफाको दर उच्च रहन्थ्यो। यसको विपरीत डेटा सेवामा प्रयोगको मात्रा (volume) तीव्र रूपमा बढे पनि प्रति युनिट आम्दानी कम हुन्छ। प्रयोगकर्ताले सस्तो वा अनलिमिटेड डेटा प्याकेज लिँदा ट्राफिक बढ्छ तर त्यसअनुसार राजस्व बढ्दैन। यसले समग्र मार्जिनमा दबाब सिर्जना गर्दछ।
दोस्रो, OTT प्रयोगको बढ्दो माग धान्न टेलिकम कम्पनीहरूले निरन्तर पूर्वाधार विस्तार गर्नु पर्दछ। 4G अपग्रेडदेखि 5G तयारीसम्म अरबौं रुपैयाँ बराबरको पूँजीगत लगानी (CAPEX) आवश्यक पर्दछ। तर सो लगानीको अनुपातमा आम्दानी वृद्धि नहुँदा प्रतिफल (ROI) कमजोर बन्दै गएको छ। उच्च लगानी कम प्रतिफलको चक्रले वित्तीय स्थायित्वमै चुनौती सिर्जना गरेको छ।
यतिमात्र होइन नियामकीय संरचनामा रहेको असमानताले पनि यो दबाबलाई थप गहिरो बनाएको छ। डेटा सेवा प्रदान गर्ने इन्टरनेट सेवा प्रदायक (ISP) हरूको लाइसेन्स शुल्क तुलनात्मक रूपमा लाखौं रुपैयाँको दायरामा सीमित छ जबकि भ्वाइस सेवा प्रदायक टेलिकम कम्पनीहरूले अर्बौं रुपैयाँ बराबरको लाइसेन्स शुल्क, रोयल्टी र विभिन्न कर दायित्व वहन गर्नु पर्दछ। यस्तो असमान नियामकीय लागत संरचनाले प्रतिस्पर्धालाई असन्तुलित बनाएको छ।
अर्थात् एउटै डेटा आधारित बजारमा प्रतिस्पर्धा गर्दा टेलिकम कम्पनीहरू उच्च लागत संरचनामा बाँधिएका छन् जबकि अन्य सेवा प्रदायकहरू न्यून लागतमा सञ्चालन गरिरहेका छन्। परिणामस्वरूप ग्राहकहरू डेटा सेवातर्फ सर्दै जाँदा टेलिकम कम्पनीहरूको आम्दानीमा दोहोरो दबाब पर्दछ, एकातिर उच्च लगानीको बोझ, अर्कोतिर घट्दो मार्जिन र असमान प्रतिस्पर्धा।
यसरी भ्वाइसबाट डेटा सेवातर्फको सिफ्ट केवल प्रविधिगत रूपान्तरण होइन यो आर्थिक रूपमा चुनौतीपूर्ण संक्रमण हो जसले टेलिकम कम्पनीहरूको दीर्घकालीन नाफा संरचनालाई नै कमजोर बनाउँदै लगेको छ।
३. उपभोक्ता व्यवहारमा मौलिक परिवर्तन
नेपालमा सस्तो डेटा प्याकेज र स्मार्टफोनको पहुँच तीव्र रूपमा विस्तार भएको छ। यसको प्रत्यक्ष असर प्रयोगकर्ता व्यवहारमा देखिएको छ।
प्रयोगकर्ताले शुल्क लाग्ने भ्वाइस कलभन्दा OTT मार्फत निःशुल्क सञ्चारलाई प्राथमिकता दिन थालेका छन्। साथै एउटै एपमा भिडियो कल, समूह च्याट, फाइल सेयरिङ जस्ता बहुआयामिक सुविधा उपलब्ध हुँदा OTT प्लेटफर्म सञ्चारको मुख्य माध्यम बन्दै गएको छ। विशेषगरी युवा पुस्ता परम्परागत भ्वाइस सेवाबाट लगभग पूर्ण रूपमा टाढिएको देखिन्छ।
४. नियमनकारी शून्यता र असमान प्रतिस्पर्धा
OTT प्लेटफर्महरूले नेपाली दूरसञ्चार पूर्वाधार प्रयोग गरेर सेवा दिइरहेका छन् तर उनीहरू स्थानीय नियामकीय दायराभन्दा बाहिर छन्। टेलिकम कम्पनीहरूले लाइसेन्स शुल्क, रोयल्टी र विभिन्न करहरू तिर्नुपर्ने हुन्छ तर OTT कम्पनीहरूमा त्यस्तो दायित्व छैन।
यसले कर संकलनमा खाडल मात्र होइन प्रतिस्पर्धामा असमानता पनि सिर्जना गरेको छ। एउटै सेवा दिने दुई पक्षमध्ये एक पूर्ण रूपमा नियमनमा र अर्को लगभग नियमनबाहिर हुँदा बजार सन्तुलन बिग्रिएको देखिन्छ।
उद्योगको प्रतिक्रिया
OTT सेवाको तीव्र विस्तारपछि टेलिकम उद्योग नियामकीय पुनर्सन्तुलनको मागसहित सक्रिय देखिएको छ। सेवा संरचना बदलिँदै जाँदा पुरानो नियमले प्रतिस्पर्धा धान्न नसकेको तर्कसहित अपरेटरहरूले नीति पुनरावलोकनलाई प्राथमिक एजेन्डा बनाएका छन्।
पहिलो माग, OTT प्लेटफर्मलाई समान नियामकीय ढाँचामा ल्याउने। WhatsApp, Messenger जस्ता एपहरूले भ्वाइस र म्यासेजिङ सेवा दिइरहेका भए पनि स्थानीय स्तरमा लाइसेन्स, कर वा दायित्वको दायरामा छैनन्। टेलिकम अपरेटरहरूको तर्क स्पष्ट छ समान प्रकृतिको सेवा दिने संस्थामा समान नियम लागू हुनुपर्छ अन्यथा बजारमा संरचनात्मक असमानता रहन्छ।
दोस्रो, लाइसेन्स शुल्क र नियामकीय लागतमा रहेको असमानता घटाउने माग। भ्वाइस सेवा प्रदायक टेलिकम कम्पनीहरूले अर्बौं रुपैयाँ बराबरको लाइसेन्स शुल्क, रोयल्टी र विभिन्न कर तिर्नु पर्दछ जबकि इन्टरनेट सेवा प्रदायकहरू तुलनात्मक रूपमा निकै कम लागत (लाखको दायरामा) मा सञ्चालन गर्न सक्दछन्। डेटा केन्द्रित बजारमा सबै खेलाडी प्रतिस्पर्धा गरिरहेको अवस्थामा यस्तो लागत संरचना समयसापेक्ष नभएको उद्योगको दाबी छ।
तेस्रो, मूल्य निर्धारण मोडेलमा लचिलोपन। टेलिकम कम्पनीहरूले अन्तर्राष्ट्रिय अभ्यासअनुसार subscription-based मोडेल अपनाउन पाउनुपर्ने माग गरेका छन् जहाँ प्रयोगकर्ताले निश्चित मासिक शुल्क तिरेर सेवा लिन्छन् केवल usage-based बिलिङमा निर्भर हुनुपर्दैन। यसले राजस्व पूर्वानुमानयोग्य बनाउने र OTT सँग प्रतिस्पर्धा गर्न सहयोग पुग्ने तर्क प्रस्तुत गरिएको छ। खानेपानी, बिजुली, यातायातजस्ता अत्यावश्यक सेवामा न्यूनतम शुल्क संरचना हुने भए पनि दूरसञ्चार क्षेत्रमा त्यस्तो सुरक्षा संयन्त्र नभएको औंल्याइन्छ। अत्यधिक मूल्य प्रतिस्पर्धाले बजारलाई अस्थिर बनाउने र दीर्घकालीन लगानीलाई हतोत्साहित गर्ने भन्दै न्यूनतम मूल्य निर्धारण आवश्यक भएको उद्योगको धारणा छ।
समग्रमा टेलिकम अपरेटरहरूको माग तीन धुरीमा केन्द्रित छ नियामकीय समानता, लागत संरचनाको पुनर्सन्तुलन र नयाँ व्यापार मोडेल अपनाउने स्वतन्त्रता। यी बिना डेटा प्रधान युगमा प्रतिस्पर्धी रहन कठिन हुने निष्कर्ष उद्योगको छ।
नयाँ व्यापार मोडेलतर्फ सिफ्ट
परम्परागत भ्वाइस केन्द्रित आम्दानी घट्दै गएपछि टेलिकम कम्पनीहरू अहिले डेटा आधारित व्यवसायिक मोडेलतर्फ तीव्र रूपमा सर्दैछन्। सञ्चार सेवा अब केवल कल र एसएमएसमा सीमित नरही डिजिटल इकोसिस्टमतर्फ विस्तार हुँदै गएको छ।
सबैभन्दा पहिले, कम्पनीहरूले डेटा प्याकेजलाई मुख्य उत्पादनको रूपमा स्थापित गर्न थालेका छन्। सस्तो, उच्च-भोल्युम र विभिन्न प्रयोग अनुसारका (daily, weekly, unlimited) प्याकेज ल्याएर प्रयोगकर्तालाई डेटा खपत बढाउन प्रोत्साहन गरिएको छ। आम्दानी अब “कति कल गरियो” भन्दा “कति डेटा प्रयोग गरियो” मा निर्भर हुन थालेको छ।
दोस्रो, OTT प्लेटफर्मसँग सहकार्य (bundling strategy) तर्फ ध्यान केन्द्रित गर्नुपर्ने भएको छ । WhatsApp, Messenger, YouTube जस्ता सेवासँग डेटा प्याकेज बन्डल गरेर प्रयोगकर्तालाई आकर्षित गर्ने प्रयासमा लाग्नु पर्ने छ । यसले OTT लाई प्रतिस्पर्धीको सट्टा साझेदारका रूपमा प्रयोग गर्ने रणनीति देखाउँछ।
तेस्रो, पूर्वाधार विस्तारमा आक्रामक लगानी गर्नुपर्ने हुन्छ । 4G सेवा सुदृढीकरण र 5G को तयारीमार्फत उच्च गतिको डेटा सेवा उपलब्ध गराउने लक्ष्य राख्नु पर्ने छ । यसले प्रयोगकर्ता अनुभव सुधार्ने मात्र होइन भविष्यका डिजिटल सेवाका लागि आधार तयार गर्ने उद्देश्य राख्दछ । तर यसमा उच्च पूँजीगत लगानी (CAPEX) आवश्यक पर्ने भएकाले वित्तीय दबाब पनि सँगै बढिरहेको छ।
चौथो, VoLTE (Voice over LTE) र अन्य डिजिटल सेवाहरूको विकासमा जोड दिइएको छ। VoLTE मार्फत डेटा नेटवर्कमै उच्च गुणस्तरको भ्वाइस सेवा उपलब्ध गराउने प्रयास भइरहेको छ जसले परम्परागत भ्वाइस सेवा र डेटा सेवाबीचको अन्तर घटाउँछ। साथै डिजिटल भुक्तानी, क्लाउड सेवा, कन्टेन्ट डेलिभरी, एंटरप्राइज सोलुसन जस्ता नयाँ क्षेत्रतर्फ पनि विस्तार भइरहेको छ।
यसरी टेलिकम कम्पनीहरू “भ्वाइस सेवा प्रदायक” बाट “डिजिटल सेवा प्लेटफर्म” बन्ने दिशामा अघि बढिरहेका छन्। तर यो रूपान्तरण सजिलो छैन उच्च लगानी, कम मार्जिन र OTT सँगको प्रतिस्पर्धाबीच सन्तुलन मिलाउँदै नयाँ आम्दानी स्रोत निर्माण गर्नु नै अहिलेको प्रमुख चुनौती बनेको छ।
दीर्घकालीन असर
दूरसञ्चार क्षेत्रमा देखिएको परिवर्तन अस्थायी उतारचढाव होइन यो उद्योगकै संरचनामा आएको दीर्घकालीन रूपान्तरण हो। परम्परागत रूपमा मुख्य आम्दानी स्रोत रहेको भ्वाइस सेवा अब क्रमश सहायक सेवामा सीमित हुँदै गएको छ। सञ्चारको केन्द्र अब डेटा-आधारित प्लेटफर्मतर्फ सरेको छ जहाँ प्रयोगकर्ता गतिविधि त तीव्र रूपमा बढ्छ तर त्यसबाट टेलिकम कम्पनीले हासिल गर्ने प्रत्यक्ष आम्दानी सीमित रहन्छ।
यसले टेलिकम कम्पनीहरूको आर्थिक आधारमा प्रत्यक्ष असर पारेको छ। एकातिर 4G सुदृढीकरण र 5G विस्तारका लागि उच्च पूँजीगत लगानी (CAPEX) अनिवार्य छ अर्कोतर्फ सोही अनुपातमा आम्दानी वृद्धि नहुँदा प्रतिफल (ROI) घट्दो क्रममा छ। उच्च लगानी र कम प्रतिफलको यो असन्तुलन दीर्घकालीन रूपमा वित्तीय स्थायित्वका लागि चुनौतीपूर्ण बन्दै गएको छ।
अर्को महत्वपूर्ण पक्ष भनेको आम्दानी स्रोतको संकुचन हो। भ्वाइस र एसएमएसबाट हुने उच्च मार्जिन आम्दानी घटेपछि डेटा सेवा नै प्रमुख आम्दानी आधार बनेको छ। तर डेटा सेवा प्रतिस्पर्धात्मक र कम मार्जिनको हुने भएकाले यसले पहिले जस्तो नाफा संरचना कायम राख्न सकिरहेको छैन। परिणामत “high-value low-volume” मोडेलबाट “low-value high-volume” मोडेलतर्फको सिफ्टले समग्र नाफा क्षमतामा गिरावट ल्याएको छ।
उपभोक्ताका दृष्टिकोणबाट भने यो परिवर्तन सकारात्मक देखिन्छ। सस्तो डेटा र OTT प्लेटफर्महरूको उपलब्धताले सञ्चार सेवा अझ सहज, बहुआयामिक र पहुँचयोग्य बनेको छ। एउटै प्लेटफर्ममार्फत भ्वाइस, भिडियो, म्यासेजिङ र फाइल सेयरिङ जस्ता सेवा निःशुल्क वा न्यून लागतमा उपलब्ध हुनु उपभोक्ताका लागि लाभदायक छ।
तर नियामक निकायका लागि भने नयाँ चुनौतीहरू देखिएका छन्। OTT प्लेटफर्महरू स्थानीय कर र नियामकीय दायराभन्दा बाहिर हुँदा राजस्व संकलनमा खाडल उत्पन्न भएको छ। साथै डेटा-आधारित र सीमापार सेवा भएकाले परम्परागत नियामकीय उपकरणहरू प्रभावकारी रूपमा लागू गर्न कठिन बन्दै गएको छ। नीति निर्माणमा स्पष्टता, कर संरचनामा सुधार र प्रतिस्पर्धात्मक सन्तुलन कायम गर्ने विषय अहिले प्रमुख एजेन्डा बनेका छन्।
यसरी दूरसञ्चार क्षेत्र अहिले संक्रमणको चरणमा छ जहाँ प्रविधिले उपभोक्तालाई फाइदा पुर्याइरहेको छ तर उद्योग र नियामक दुवैलाई नयाँ सन्तुलन खोज्न बाध्य बनाइरहेको छ।
अन्त्यमा
समग्र परिदृश्य हेर्दा टेलिकम उद्योग आफ्नो परम्परागत स्वरूपबाट बाहिर निस्कँदै “डेटा पाइपलाइन प्रदायक” मा रूपान्तरण हुँदै गएको स्पष्ट देखिन्छ। भ्वाइस र एसएमएसजस्ता सेवाहरू जुन उद्योगको मेरुदण्ड मानिन्थे अहिले सहायक सेवामा सीमित हुँदै गएका छन्। सञ्चारको वास्तविक मूल्य सिर्जना अब नेटवर्कभन्दा बाहिर OTT प्लेटफर्महरूमा केन्द्रित हुन थालेको छ।
WhatsApp, Messenger जस्ता प्लेटफर्महरूको प्रभाव तत्काल कमजोर हुने कुनै संकेत देखिँदैन। प्रयोगकर्ता व्यवहार, प्रविधिको पहुँच र लागत संरचनाले OTT लाई दीर्घकालीन रूपमा बलियो बनाइरहेको छ। त्यसैले यो प्रतिस्पर्धा अस्थायी होइन स्थायी संरचनात्मक परिवर्तन हो।
यस अवस्थाबाट बाहिर निस्कने विकल्प सीमित छन्। पहिलो, नियामकीय हस्तक्षेप जहाँ समान सेवा दिने सबै पक्षलाई समान दायरामा ल्याइन्छ, कर संरचना सन्तुलित गरिन्छ र प्रतिस्पर्धालाई समान बनाइन्छ। दोस्रो, सेवा नवप्रवर्तन जहाँ टेलिकम कम्पनीहरूले केवल डेटा बेच्ने मोडेलबाट बाहिर निस्केर डिजिटल सेवा, प्लेटफर्म आधारित समाधान र नयाँ आम्दानी स्रोत विकास गर्दछन्।
यी दुईमध्ये कुनै एक मात्र पर्याप्त हुँदैन दीर्घकालीन रूपमा दुवैको संयोजन आवश्यक हुन्छ। अन्यथा टेलिकम कम्पनीहरू उच्च लगानी गर्ने तर सीमित मूल्य प्राप्त गर्ने संरचनामा अड्किने जोखिम रहन्छ।
उद्योग अब ‘भ्वाइस बेच्ने’ व्यवसायमा छैन यो ‘कनेक्टिभिटी प्रदान गर्ने पूर्वाधार’ व्यवसायमा रूपान्तरण भइसकेको छ। यस परिवर्तनलाई स्वीकार गरेर नयाँ आर्थिक मोडेल निर्माण गर्न नसकेमा भविष्यमा टेलिकम कम्पनीहरूको भूमिका अझ संकुचित हुने सम्भावना रहन्छ।